「うちのネットショップは、月商いくらあれば黒字になるんだろう?」。売上目標を考えるとき、一度は気になる数字ではないでしょうか。注文が増えていても、原価や広告費、送料、人件費によって、店舗に残る利益は変わります。
利益が0円になる売上の境目が「損益分岐点」です。基本の計算式は「固定費÷限界利益率」。自社の費用を整理すれば、赤字を避けるために必要な売上だけでなく、月に必要な注文数も考えられます。
この記事では、ECの費用の分け方から、損益分岐点の計算、目標利益に必要な売上、黒字になりやすい構造へ見直す方法まで解説します。難しい会計用語はかみ砕きながら、自社の数字に置き換えられるように進めていきましょう。
私もECの相談では、月商だけで判断しません。売上を作るために何へいくら使っているかを確認します。最初から完璧な表を作らなくても、毎月の固定費と、売れるほど増える費用を分けるところから始めれば大丈夫です。
- 1 ECサイトの損益分岐点とは?利益が0円になる売上の境目
- 2 損益分岐点の計算式|固定費と限界利益率を使う
- 3 ECの費用を固定費・変動費に分ける
- 4 具体例|固定費40万円・限界利益率40%なら月商100万円が境目
- 5 損益分岐点を注文数・必要アクセス数へ置き換える
- 6 月20万円の利益を残すには、いくら売ればよい?
- 7 損益分岐点を下げると、必要な売上はどう変わる?
- 8 エビス店長の支援経験|システム費も黒字ラインに影響する
- 9 計算した損益分岐点と実際の利益が合わないときの確認ポイント
- 10 黒字ラインを見直すための関連記事
- 11 ECサイトの損益分岐点についてよくある質問
- 12 まずは、自社の売上・費用・必要注文数を一つの表に
ECサイトの損益分岐点とは?利益が0円になる売上の境目
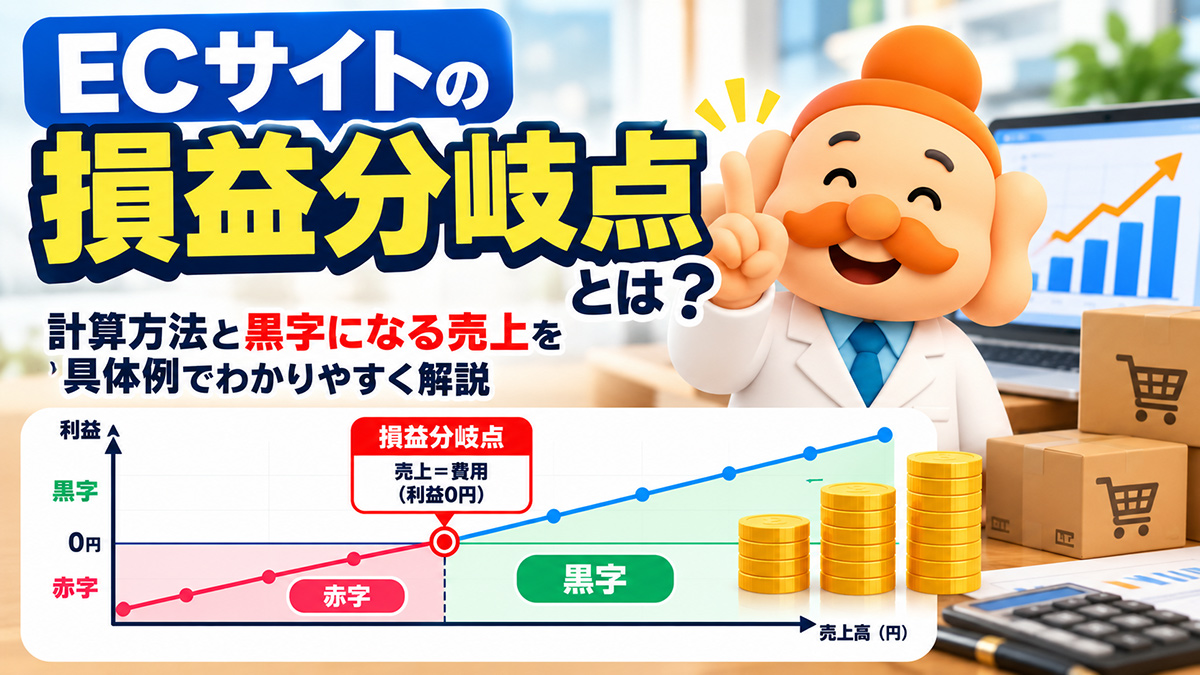
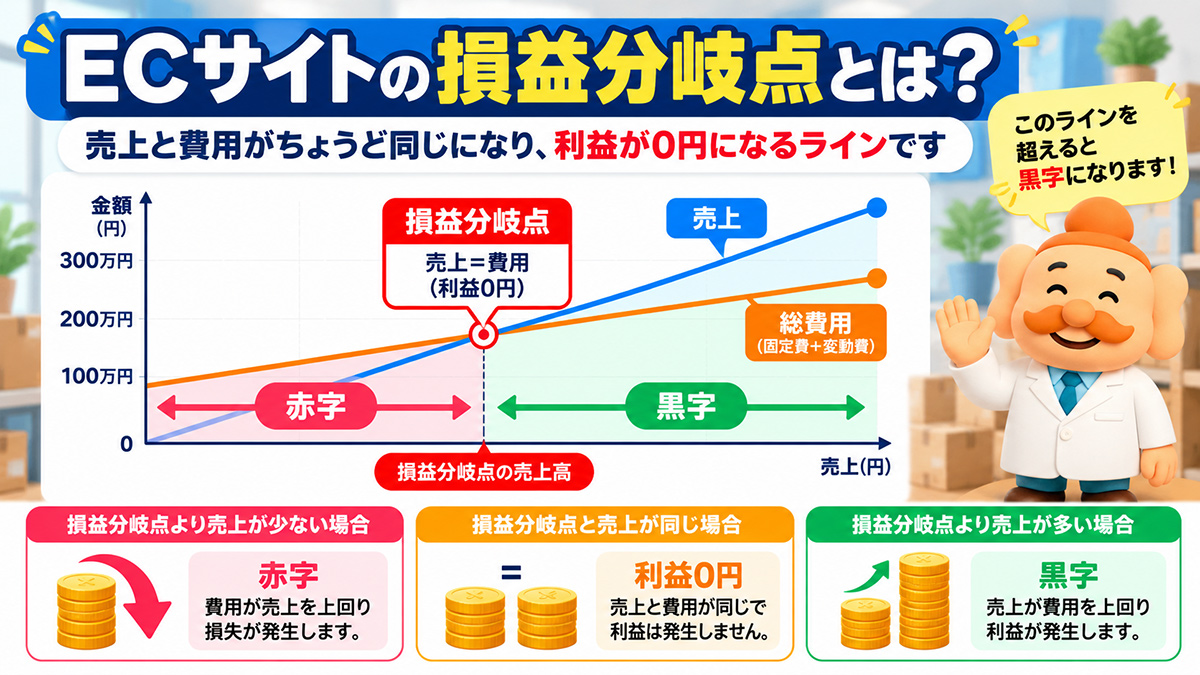
損益分岐点とは、売上高と費用が同額になり、利益が0円になる売上水準です。例えば損益分岐点が月商100万円なら、その条件では100万円で利益0円、100万円を超えると利益が出るという考え方です。
- 売上が損益分岐点を下回る:赤字
- 売上が損益分岐点と同じ:利益0円
- 売上が損益分岐点を上回る:黒字
ただし、この関係は、固定費や変動費率が想定どおりで、限界利益率がプラスの場合に成り立ちます。売上が増えた際に人員や広告予算も増えるなら、以前の損益分岐点をそのまま使うことはできません。
このページでは、主にEC事業の営業利益に近い採算を確認するための管理用モデルとして説明します。借入金の利息や税金などまで含めた利益を確認する場合は、計算に含める費用の範囲を別途そろえてください。
損益分岐点の計算式|固定費と限界利益率を使う
損益分岐点売上高は、固定費を限界利益率で割って計算します。限界利益とは、売上高から変動費を差し引いた金額です。この金額で固定費を回収し、回収できた分を超えると利益が残ります。
限界利益=売上高-変動費
限界利益率=限界利益÷売上高
損益分岐点売上高=固定費÷限界利益率
変動費率が分かっている場合は、「固定費÷(1-変動費率)」でも同じ結果になります。式に入れる割合は、40%なら0.4、60%なら0.6として計算してください。
例えば、固定費が月40万円、限界利益率が40%なら、40万円÷0.4=100万円です。計算式の基本は、中小企業基盤整備機構「J-Net21」の損益分岐点と目標売上高の解説でも確認できます。
粗利率を、そのまま限界利益率として使わない
粗利益は、売上高から売上原価を差し引いた金額です。一方、限界利益は、売上原価に加えて、売上や注文に応じて増える送料・販売手数料なども含めた変動費を差し引いて計算します。
例えば、売上100万円、商品原価40万円なら、商品原価だけを引いた粗利率は60%です。しかし、送料や手数料などの変動費がさらに20万円あれば、限界利益率は40%になります。粗利率60%で損益分岐点を計算すると、必要な売上を低く見積もってしまいます。
商品原価や粗利率の整理から始めたい場合は、ECサイトの粗利率の計算方法と改善方法を参考にしてください。粗利と限界利益は、含めている費用を確認して使い分けましょう。
ECの費用を固定費・変動費に分ける
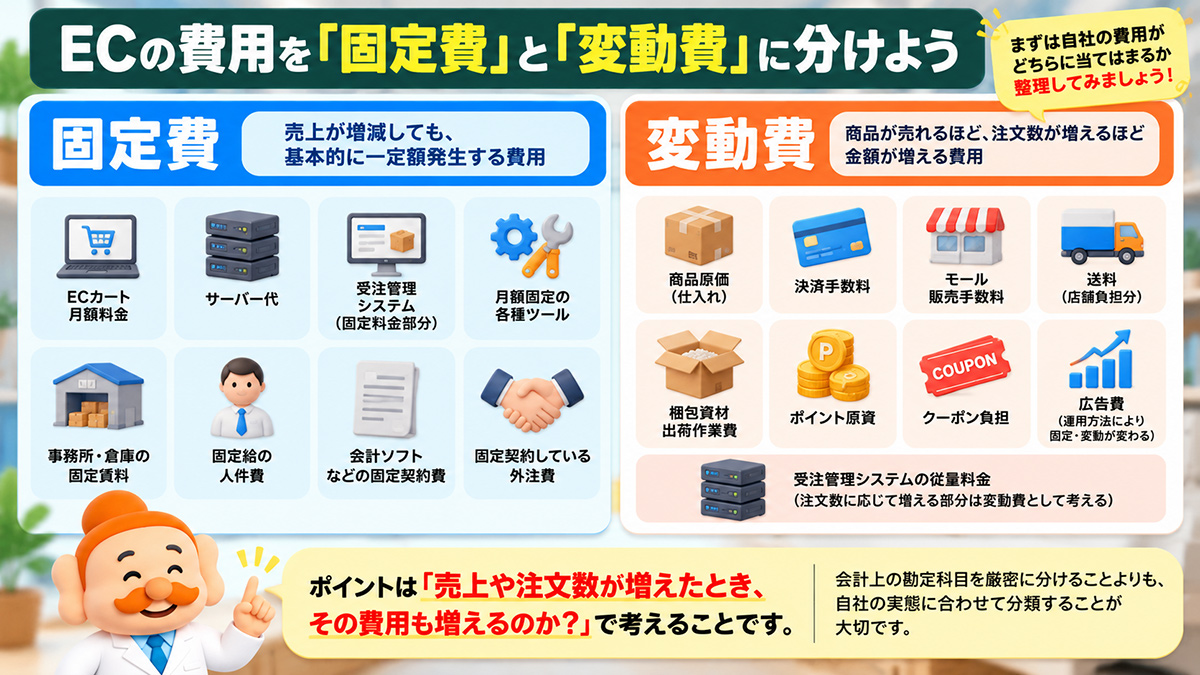
計算で迷いやすいのは、式そのものよりも費用の分類です。勘定科目の名前だけで決めず、想定している売上や注文数の範囲で、その費用がどう動くかを考えましょう。
| 費用 | 管理上の分け方の例 |
|---|---|
| 販売した商品の原価 | 販売数量に応じて増える部分は変動費 |
| 販売・決済手数料 | 売上や注文に連動する部分は変動費。月額基本料は固定費 |
| 配送・梱包・出荷費 | 注文ごとに発生する部分は変動費。最低利用料などは別に確認 |
| 店舗負担のポイント等 | 売上に連動する負担は変動費。ただし集計済みの費用との重複に注意 |
| カート・受注管理システム | 月額基本料は固定費。売上や受注数に応じた従量部分は変動費 |
| 人件費・外注費 | 固定給や月額契約は固定費。件数に応じた委託費などは変動費 |
| 事務所・倉庫費 | 固定賃料は固定費。保管量や出荷数に応じた部分は実態に合わせて分類 |
| 広告費 | 予算・運用方法に応じて、固定部分と変動部分を分ける |
広告費は、実際の運用と試算の条件に合わせる
毎月5万円を使う計画なら、その試算では固定費として扱う方法があります。売上の10%を使う計画なら、変動費率に含めて考えられます。基本予算と追加予算がある場合は、両方に分けて管理しましょう。
大切なのは、同じ広告費を固定費と変動費の両方に入れないことです。また、予算を固定したまま売上だけが増えるとは限りません。広告を増やして売上を伸ばす計画なら、追加費用も含めて再計算してください。
広告投資の採算は、ECの広告費率と適正な広告予算の考え方で詳しく解説しています。広告売上だけでなく、広告費を使ったあとに残る利益を確認しましょう。
値引き・クーポンは、売上との二重計上に注意する
店舗負担の値引きを反映した売上高を使う場合、その値引き額を変動費としてもう一度引くと、費用を二重に計上してしまいます。クーポンやポイントは明細を確認し、売上から控除したものと、別途負担するものを分けてください。
税込・税抜の扱い、返品の反映、送料収入の扱いもそろえましょう。まずは同じ期間の売上と費用を使い、どこに何を含めたかを記録しておくと、翌月の比較にも使えます。
人件費やシステム料金は、段階的に増えることもある
固定費は、どこまで売上が増えても同じとは限りません。注文が増えてスタッフを追加する、倉庫を広げる、上位プランへ変更するなどのタイミングで、固定費が段階的に上がることがあります。
「今の体制で対応できる売上」と「増員・増床が必要になる売上」では、別の計算を作りましょう。受注数による料金が階段状に変わるシステムも、単純な売上比率だけで計算せず、想定注文数で実際の料金を確認してください。
具体例|固定費40万円・限界利益率40%なら月商100万円が境目
ここから、数字を入れて計算してみましょう。以下は実際の支援先の数字ではなく、計算方法を説明するための仮定です。まず、月間固定費を次のように置きます。
| 固定費 | 月額 |
|---|---|
| 固定給の人件費 | 250,000円 |
| EC・受注システム基本料 | 30,000円 |
| 倉庫の固定費 | 50,000円 |
| 月額固定の広告予算 | 50,000円 |
| その他の固定費 | 20,000円 |
| 合計 | 400,000円 |
次に、売上100万円に対して、変動費が次のように発生するモデルを考えます。売上は店舗負担の値引き・返品を反映済みとし、値引き額は変動費に重複して含めません。
| 変動費 | 売上100万円に対する金額 |
|---|---|
| 販売した商品の原価 | 400,000円 |
| 販売・決済手数料 | 50,000円 |
| 送料・梱包・出荷費 | 100,000円 |
| 別途負担するポイント等 | 50,000円 |
| 合計 | 600,000円 |
変動費率は60万円÷100万円=60%、限界利益率は40%です。この条件では、固定費40万円÷0.4=100万円が損益分岐点売上高になります。
売上100万円-変動費60万円=限界利益40万円
限界利益40万円-固定費40万円=利益0円
つまり、月商100万円で固定費を回収し終える計算です。ここから利益を残すには、同じ条件のもとで100万円を超える売上が必要になります。自社で計算する場合は、実際に発生する費用を追加してください。
損益分岐点を注文数・必要アクセス数へ置き換える
売上だけでなく、注文数にすると日々の運営で使いやすくなります。平均客単価が5,000円なら、損益分岐点売上高100万円÷5,000円=月200件です。
損益分岐点の注文数=損益分岐点売上高÷平均客単価
100万円÷5,000円=月200件
このモデルでは、200件で利益0円となります。30日で均等に考えると1日平均約6.7件ですが、実際には曜日やセールで注文が偏りますので、月の合計でも確認しましょう。
CVRから、必要なセッション数を概算する
仮に、注文数をセッション数で割った購入率が2%なら、月200件÷0.02=月10,000セッションが目安です。30日換算では1日平均約333セッションになります。これは客単価・購入率・費用条件が変わらないとした概算です。
広告でアクセスを増やす場合は、その費用を計算に含める必要があります。アクセスの質が変われば購入率も変わりますので、「このアクセス数なら必ず達成できる」とは考えず、実績で見直してください。
1注文あたりの限界利益からも計算できる
先ほどの例では、平均客単価5,000円×限界利益率40%=1注文あたりの限界利益2,000円です。固定費40万円÷2,000円でも、月200件という同じ結果になります。
送料など注文ごとに発生する費用が大きい店舗では、この見方も便利です。ただし、まとめ買いや配送サイズ、商品構成が変われば1注文あたりの限界利益も変わるため、客単価だけを変えて注文数を計算しないようにしましょう。
私なら、月商目標を注文数まで分けて考えます。ただ、注文が増えた分だけ忙しくなり、広告や出荷の費用も増えることがあります。「何件必要か」と一緒に「その件数を今の費用と体制で対応できるか」も確認したいですね。
月20万円の利益を残すには、いくら売ればよい?
損益分岐点は、利益0円の境目であって、目標利益を達成する売上ではありません。黒字化の次は、残したい利益を加えて必要売上高を考えましょう。
目標利益に必要な売上高=(固定費+目標利益)÷限界利益率
固定費40万円、限界利益率40%で、月20万円の利益を残したいなら、(40万円+20万円)÷0.4=150万円です。客単価5,000円なら月300件となります。
| 項目 | 利益0円の境目 | 利益20万円の目標 |
|---|---|---|
| 固定費 | 40万円 | 40万円 |
| 限界利益率 | 40% | 40% |
| 必要売上高 | 100万円 | 150万円 |
| 客単価5,000円での注文数 | 200件 | 300件 |
このモデルでは、売上150万円×40%=限界利益60万円から固定費40万円を引くと、利益20万円になります。売上150万円を作るために広告費や人件費が追加で必要なら、その分を反映して再計算しましょう。
売上がどこまで下がると赤字になるかも確認する
実際の売上と損益分岐点の距離を見る指標に「安全余裕率」があります。固定費と変動費率が変わらない前提で、売上減少にどれくらい余裕があるかを確認する数字です。
安全余裕率=(実際の売上高-損益分岐点売上高)÷実際の売上高×100
例えば、実際の売上120万円、損益分岐点100万円なら、安全余裕率は約16.7%です。今の条件では、売上が約16.7%下がると利益0円の境目に届く計算になります。季節変動や費用改定もありますので、この数値だけで安全性を断定しないようにしましょう。
損益分岐点を下げると、必要な売上はどう変わる?
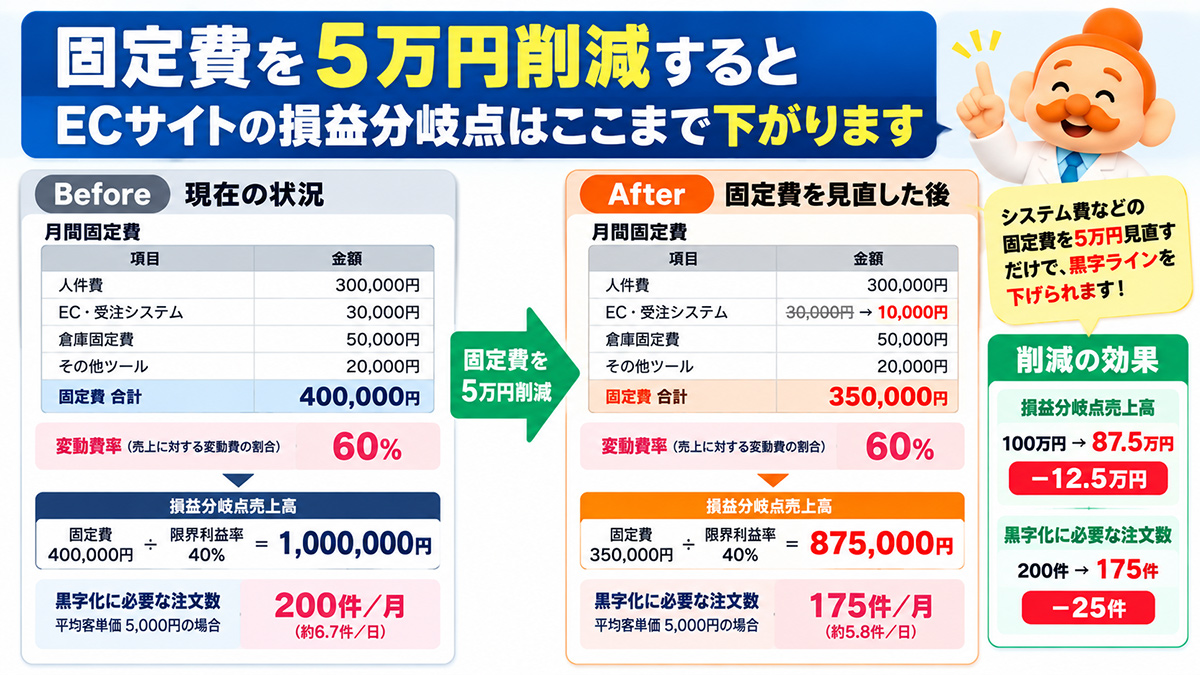
売上を増やす方法だけでなく、固定費や変動費率を見直す方法もあります。元のモデルを使って、他の条件が変わらない場合の違いを比べてみましょう。
| 条件 | 元のモデル | 固定費を5万円削減 | 変動費率を5ポイント改善 |
|---|---|---|---|
| 固定費 | 40万円 | 35万円 | 40万円 |
| 変動費率 | 60% | 60% | 55% |
| 限界利益率 | 40% | 40% | 45% |
| 損益分岐点売上高 | 100万円 | 87万5,000円 | 約88万8,889円 |
| 客単価5,000円での境目到達に必要な注文数 | 200件 | 175件 | 178件 |
注文数は、計算上の端数を切り上げています。固定費を5万円下げた場合、損益分岐点売上高は12万5,000円下がりますが、同じ売上で増える利益は月5万円です。損益分岐点の下がった金額と、費用削減額は別の数字として確認してください。
固定費は、使っているサービスと年間総額を確認する
カート、受注管理、分析、メール配信、外注契約などを一覧にして、利用状況と費用を確認しましょう。重複した機能や、使っていない契約があれば見直せる可能性があります。
ただし、費用を減らした結果、手作業や残業が増えると期待した改善につながらないこともあります。人件費と運営工数は、EC運営の人件費・作業時間を見直す方法で確認してください。
変動費は、商品・配送・販促ごとに見直す
原価が重い商品は仕入条件や価格、物流負担が大きい商品は梱包サイズや配送方法、セールで採算が悪化する商品は値引きやポイントの設計を確認します。商品の品質やお客様への対応も含め、費用削減後の影響を見ましょう。
配送の採算は送料負担と送料無料ラインの利益計算、販促の採算は値引き・クーポンで利益がどう変わるかを解説した記事が参考になります。
売れる商品の構成が変わったら、限界利益率を見直す
個々の商品の価格や原価が変わらなくても、利益が残りにくい商品の売上比率が増えれば、全体の限界利益率は下がる場合があります。商品別・販売チャネル別に、変動費まで含めた採算を確認してください。
複数の商品やチャネルをまとめるときは、限界利益率を単純平均しないようにしましょう。全体の限界利益率は、限界利益の合計を売上高の合計で割って計算します。
エビス店長の支援経験|システム費も黒字ラインに影響する
私がECの採算を確認するときは、売上、商品原価、送料、販売・決済手数料、広告・販促費、人件費、システム費をまず並べます。そのうえで、倉庫や外注費なども加え、どこに負担があるかを整理します。
支援する中で、開店当初に導入した受注管理システムを、そのまま使い続けている店舗も見てきました。受注数が少なかった頃には合っていた料金体系でも、注文が増えると利用料金が大きくなっていることがあります。
私が支援したケースでは、受注管理システムを定額制のシステムへ見直し、年間100万円以上のコスト削減につながった事例が10件以上あります。ただし、同じ削減がすべての店舗でできるわけではありません。現在の注文数と必要な機能で比較することが大切です。
従量料金を減らして月額固定料が増える乗り換えでは、固定費と変動費の両方が変わります。「定額なら必ず損益分岐点が下がる」とは限らないため、移行前後の費用を同じ条件で計算しましょう。初期費用や移行作業、追加機能も含めて確認してください。
ゴクーシステム、ネクストエンジンなどの選択肢は、EC受注管理・一元管理システムの料金・機能・選び方を比較した記事で整理しています。比較した結果、現在のシステムを続ける判断になることもあります。
乗り換えを急ぐ必要はありません。まずは現在の年間費用と、今後の注文数でいくらになるかを確認してみてください。料金だけでなく、スタッフの使いやすさや、手作業が増えないかも一緒に見たいところです。
計算した損益分岐点と実際の利益が合わないときの確認ポイント
損益分岐点は、決めた条件のもとで採算を考えるモデルです。実際の利益と合わない場合は、費用の不足だけでなく、集計の基準や販売条件の変化も確認しましょう。
- 売上と費用が、同じ期間・同じ税込税抜の基準になっているか
- 売上から控除した値引き・クーポンを、費用にも重複して入れていないか
- 商品原価に、売れていない在庫の仕入額をそのまま使っていないか
- 送料、梱包、出荷、返品対応、手数料を入れ忘れていないか
- 広告費を固定費と変動費の両方へ入れていないか
- 年払いのサービス料金などを、適切な月額相当で反映しているか
- 増員やプラン変更で、固定費が増えていないか
- 商品構成や客単価の変化で、変動費率が変わっていないか
- 複数チャネルで共有する人件費やシステム費を、どう配分したか
売上が伸びているのに利益が減っている場合は、現在の費用だけでなく、前年から何が増えたかを確認すると原因を絞りやすくなります。売上は増えたのに利益が減ったECサイトで確認する7項目では、在庫や商品別の採算も含めて整理しています。
限界利益率が0%以下なら、売上を増やす前に採算を見直す
固定費がある状態で限界利益率が0%なら、売上を増やしても固定費を回収できません。マイナスなら、同じ条件で販売を増やすほど損失が増えるため、通常の式で正の損益分岐点売上高を求めることはできません。
まずは入力データと費用の重複を確認し、そのうえで販売価格、原価、販促、配送などを見直しましょう。売上を増やす前に、1注文から固定費の回収に使える金額が残る状態にする必要があります。
利益が出ていても、手元資金が十分とは限らない
損益分岐点を超えていても、仕入れ代金の先払い、在庫の増加、モールからの入金時期などによって、資金繰りが厳しくなる場合があります。利益の計算と、銀行口座の入出金は分けて確認してください。
借入金の元本返済や設備購入も、支出額がそのまま当月の費用になるとは限りません。採算の表に加えて、今後の入金・支払予定を並べると、運営に必要な資金を把握しやすくなります。
黒字ラインを見直すための関連記事
損益分岐点が計算できたら、負担の大きい項目から詳しく確認してみましょう。費用ごとの専門記事へ進むと、自社で変更する場所を具体的に考えられます。
ECサイトの損益分岐点についてよくある質問
損益分岐点に届けば、利益は出ていますか?
ちょうど損益分岐点に届いた状態では、計算上の利益は0円です。同じ費用条件なら、そこを超えた分に限界利益率を掛けた金額が利益になります。利益を残す目標を立てる場合は、固定費に目標利益を加えて必要売上高を計算しましょう。
Excelやスプレッドシートでは、どう計算しますか?
A2に固定費、B2に変動費率を入れるなら、「=A2/(1-B2)」で損益分岐点売上高を計算できます。B2には「60%」または「0.6」と入力します。変動費率が100%以上の場合は通常の計算ができないため、「=IF(B2>=1,”採算の見直しが必要”,A2/(1-B2))」などで分けて表示してください。
注文数に端数が出たら、どう扱いますか?
境目へ到達するための最低注文数は、端数を切り上げます。ただし、ちょうど境目となる整数の注文数では利益0円です。一定の利益を残したい場合は、目標利益を含めた売上高から注文数を計算してください。
開店したばかりで実績がない場合も計算できますか?
できます。契約上の固定費、想定する販売価格・原価・客単価、配送費や手数料を使って試算します。販売構成や広告費がまだ分からない場合は複数の条件で計算し、開店後の実績で更新していきましょう。
繁忙期と閑散期で、同じ損益分岐点を使えますか?
費用や商品構成が違うなら、別に計算した方が判断しやすくなります。繁忙期に臨時スタッフや追加倉庫が必要になる場合、その費用も反映してください。月ごとの採算と、年間で固定費を回収できているかの両方を確認しましょう。
損益分岐点は、どのタイミングで再計算しますか?
主力商品の価格・原価、配送料、広告予算、人員、システム料金などが変わったときに再計算しましょう。月次で実績を確認し、計画との差が大きければ、固定費と変動費率のどちらが変わったかを見直すと原因を探しやすくなります。
まずは、自社の売上・費用・必要注文数を一つの表に
損益分岐点を知ると、「月商を増やす」だけでなく、固定費、商品原価、送料、販促、商品構成のどこを改善するかを考えやすくなります。まずは直近1か月の売上と費用を集め、固定費と変動費に分けてみてください。
黒字ラインが分かったら、その上に目標利益を置き、必要売上高と注文数へつなげましょう。今の体制で対応できるか、追加費用が必要かまで確認すると、実行しやすい目標になります。
「自社の費用をどう分ければよいか分からない」「計算したけれど、実際の利益と合わない」という場合は、現在の売上と運営状況をもとに、一緒に整理することもできます。資料が全部そろっていなくても、分かっている数字と困っていることからお聞かせください。