- 1 BASEのPAY IDあと払いとは?支払い方法・手数料・3回払い・注意点まで解説
- 2 PAY IDあと払いとは?
- 3 PAY IDあと払いを利用する条件
- 4 PAY IDあと払いで購入する方法
- 5 PAY ID翌月あと払いの利用上限
- 6 PAY ID 3回あと払いとは?
- 7 3回あと払いの本人確認方法
- 8 3回あと払いの利用上限はいくら?
- 9 PAY IDあと払いの支払い方法
- 10 PAY IDあと払いの支払日はいつ?
- 11 請求はいつ確定する?
- 12 PAY IDあと払いのショップ側メリット
- 13 PAY IDあと払いの注意点
- 14 PAY IDあと払いの注文はキャンセルできる?
- 15 受取拒否・返品があった場合は?
- 16 PAY IDあと払いで住所を変更したい場合
- 17 PAY IDあと払いと通常の後払いは何が違う?
- 18 PAY IDあと払いを導入するとCVRは上がる?
- 19 ショップ側がPAY IDあと払い注文で確認したい5項目
- 20 PAY IDあと払いに関するよくある質問
- 21 まとめ|PAY IDあと払いは便利だがショップ側もルールを理解しておこう
- 22 BASEを運営している方はこちらの記事もおすすめです
BASEのPAY IDあと払いとは?支払い方法・手数料・3回払い・注意点まで解説
「BASEのPAY IDあと払いって何?」「コンビニ払いと口座振替はどう違う?」「3回あと払いは誰でも使える?」と気になっている方も多いのではないでしょうか。
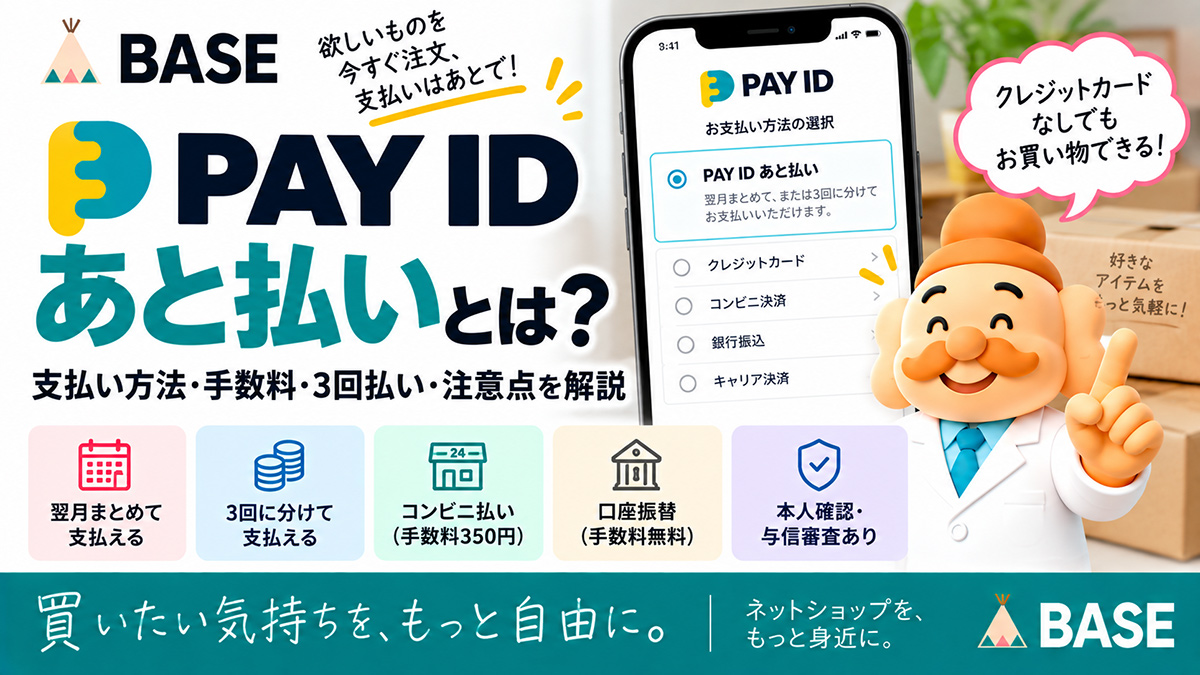
BASEの「PAY ID あと払い」は、PAY IDアカウントを利用して、購入代金を翌月まとめて支払う、または翌月以降3回に分けて支払うことができる決済方法です。
購入者にとってはクレジットカードを使わずに後払いできる便利な決済方法ですが、ショップ側もキャンセル・住所変更・未発送期限などのルールを理解しておく必要があります。
先に結論|PAY IDあと払いのポイント
- 「翌月あと払い」と「3回あと払い」の2種類がある
- PAY IDアカウントを利用する
- 購入時に電話番号認証と与信審査がある
- コンビニ払いは請求ごとに350円
- 口座振替は支払い手数料無料
- 翌月あと払いの利用上限は55,000円(税込)
- 3回あと払いは事前審査・本人確認が必要
- 未発送のまま60日経過すると自動キャンセル
PAY IDあと払いとは?
「PAY ID あと払い」は、BASEの購入者向けアカウント「PAY ID」を使って、購入代金を後から支払える決済方法です。
支払い方法は、次の2種類です。
| 支払い方法 | 内容 |
|---|---|
| PAY ID 翌月あと払い | 1か月分の購入代金を翌月にまとめて支払う |
| PAY ID 3回あと払い | 購入代金を翌月以降3回に分けて月ごとに支払う |
どちらも、購入時に電話番号認証と与信審査が行われます。
与信審査に通らなかった場合、その決済方法では注文できません。
PAY IDあと払いを利用する条件
PAY IDあと払いを利用するには、PAY IDアカウントが必要です。
購入時には、携帯電話番号によるSMS認証が行われ、その後に与信審査があります。
主な利用条件
- PAY IDアカウントを利用する
- 携帯電話番号による本人認証を行う
- 与信審査を通過する
- 3回あと払いの場合は本人確認が必要
与信審査の基準は公開されていません。
PAY IDあと払いで購入する方法
購入者は、商品購入時のお支払い方法で「PAY ID あと払い」を選択します。
- 購入画面でPAY IDにログインする
- 支払い方法から「PAY ID あと払い」を選ぶ
- 「翌月あと払い」または「3回あと払い」を選ぶ
- 携帯電話番号を入力する
- SMSで届いた認証コードを入力する
- 必要に応じて本人確認を行う
- 購入を確定する
3回あと払いを初めて利用する場合は、本人確認が必要です。
PAY ID翌月あと払いの利用上限
「PAY ID 翌月あと払い」は、合計55,000円(税込)まで利用できます。
これは1注文ごとの上限ではなく、利用状況に応じた合計利用額として考える必要があります。
購入者の利用状況によっては、55,000円以内でも審査に通らない場合があります。
PAY ID 3回あと払いとは?
PAY ID 3回あと払いは、購入代金を3回に分けて、月ごとに支払えるサービスです。
2025年8月21日以降は、事前に審査を通過した購入者のみ3回あと払いを利用できる仕組みになっています。
以前のように注文後に本人確認待ちで注文が保留される仕組みではなく、事前審査通過者のみが3回あと払いを選択できます。
3回あと払いの本人確認方法
初めて3回あと払いを利用する場合は、本人確認が必要です。
本人確認には、主に次の書類を利用できます。
- マイナンバーカード
- 運転免許証
- マイナンバーカード(暗証番号を忘れた場合の申請)
本人確認はPAY IDアプリから行います。
Webで購入する場合でも、初回の本人確認にはPAY IDアプリが必要です。
3回あと払いの利用上限はいくら?
3回あと払いの利用上限は、購入者ごとに異なります。
一律の金額ではなく、審査結果や利用状況などによって決まります。
そのため、ショップ側から購入者へ「○円まで利用できます」と案内することはできません。
PAY IDあと払いの支払い方法
PAY IDあと払いの支払い方法は、主に次の2つです。
| 支払い方法 | 手数料 |
|---|---|
| コンビニ払い | 請求ごとに350円 |
| 口座振替 | 無料 |
コンビニ払いの場合は請求ごとに350円かかりますが、口座振替なら支払い手数料はかかりません。
PAY IDあと払いの支払日はいつ?
支払い方法によってタイミングが異なります。
| 支払い方法 | 支払いタイミング |
|---|---|
| コンビニ払い | 毎月1日〜10日 |
| 口座振替 | 毎月27日 |
27日が休祝日の場合は、翌営業日に引き落とされます。
請求はいつ確定する?
PAY IDあと払いでは、商品発送後の注文ステータス変更によって、商品代金が請求対象として計上されます。
購入者側では、1か月分の購入代金が翌月まとめて、または3回に分けて請求されます。
ショップ側は「注文が入った時点」と「発送済みにした時点」を分けて考える必要があります。
PAY IDあと払いのショップ側メリット
購入時の支払いハードルを下げやすい
購入者はその場で現金を用意したり、クレジットカードを使わなくても商品を注文できます。
高単価商品の購入選択肢が増える
3回あと払いに対応することで、購入者が支払いを分散できるため、高単価商品でも購入を検討しやすくなる可能性があります。
口座振替なら購入者の支払い手数料が無料
コンビニ払いでは350円かかりますが、口座振替なら支払い手数料がかかりません。
PAY IDあと払いの注意点
与信審査で利用できない場合がある
購入者がPAY IDあと払いを選んでも、与信審査に通らなければ利用できません。
一部商品では利用できない
商品や販売方法によっては、PAY IDあと払いを利用できないケースがあります。
未発送のまま60日経過すると自動キャンセル
PAY IDあと払いの注文は、未発送(未対応)のまま注文日から60日経過すると自動キャンセルされます。
このキャンセル期限を延長することはできません。
PAY IDあと払いの注文はキャンセルできる?
できますが、注文ステータスによって対応方法が異なります。
未発送の場合
注文ステータスが「未対応」の場合は、注文詳細画面からキャンセルできます。
ただし、キャンセル処理の取り消しはできません。
また、一部商品のみをキャンセルすることはできず、注文全体のキャンセルになります。
発送済みの場合
注文が「対応済」になっている場合は、ショップ側からBASEへキャンセル依頼を行う必要があります。
キャンセル依頼をしないと購入者への請求が継続されるため注意してください。
受取拒否・返品があった場合は?
商品が受取拒否や不在などで戻ってきた場合は、購入者と相談したうえで、再送するかキャンセルするかをショップ側で判断します。
キャンセルする場合
BASEへキャンセル依頼を行い、購入者への請求を停止する必要があります。
購入者がすでに支払い済みの場合は、注文キャンセルできないケースがあるため、BASEへ確認してください。
再送する場合
再送自体は可能ですが、再送した伝票番号を注文メモなどに残しておくことをおすすめします。
あとから配送状況を確認できるようにしておくとトラブル防止になります。
PAY IDあと払いで住所を変更したい場合
PAY IDあと払いでは、変更したい住所が購入者情報なのか送付先情報なのかで対応が変わります。
通常注文の住所変更と同じ感覚で処理しないよう注意してください。
詳しい対応はこちらの記事で解説しています。
BASEで注文後に住所・メールアドレスを変更する方法|購入者情報の修正とショップ側の対応 「BASEで注文したあとに住所を間違えた」「メールアドレスを入力ミスしてしまった」と困っている方も多いのではないでしょうか。 先に[…]
PAY IDあと払いと通常の後払いは何が違う?
PAY IDあと払いは、PAY IDアカウントを基盤にしたBASEの購入者向け後払いサービスです。
購入時のSMS認証・与信審査・翌月まとめ払い・3回あと払いなど、PAY ID独自の仕組みがあります。
ショップ側が独自に請求書を送り、購入者から後日振り込みを受ける「掛け払い」とは別物です。
PAY IDあと払いを導入するとCVRは上がる?
必ず上がるとは言えませんが、支払い方法の選択肢が増えることで、購入を迷っていたユーザーの離脱を減らせる可能性があります。
特に次のようなショップでは相性があります。
- 客単価がやや高い
- クレジットカードを使いたくない顧客が多い
- リピーターが多い
- ファッション・コスメ・雑貨などPAY ID利用者と相性が良い
ただし、決済方法を増やすだけで売上が伸びるわけではありません。
商品ページ・送料・配送・価格など、購入判断に影響する要素をあわせて改善することが大切です。
ショップ側がPAY IDあと払い注文で確認したい5項目
- 注文ステータスが未対応か対応済みか
- 注文日から60日以内に発送できるか
- 住所変更の依頼がないか
- キャンセル・返品時の請求停止が必要か
- 再送した場合は伝票番号を記録しているか
PAY IDあと払いに関するよくある質問
PAY IDあと払いとは何ですか?
PAY IDアカウントを使って、1か月分の購入代金を翌月まとめて、または3回に分けて支払える決済方法です。
PAY IDあと払いの手数料はいくらですか?
購入者がコンビニで支払う場合は請求ごとに350円です。口座振替なら支払い手数料は無料です。
翌月あと払いはいくらまで利用できますか?
合計55,000円(税込)まで利用できます。ただし、実際の利用可否は与信審査によって決まります。
3回あと払いはいくらまで使えますか?
利用上限は購入者ごとに異なります。
3回あと払いは誰でも使えますか?
事前審査と本人確認が必要です。審査を通過した購入者のみ利用できます。
コンビニ払いの期限はいつですか?
毎月1日〜10日です。
口座振替日はいつですか?
毎月27日です。休祝日の場合は翌営業日です。
PAY IDあと払いの注文をキャンセルできますか?
未発送なら注文詳細画面からキャンセルできます。発送済みの場合はBASEへのキャンセル依頼が必要です。
一部の商品だけキャンセルできますか?
できません。PAY IDあと払いでは注文全体のキャンセルになります。
発送しないまま放置するとどうなりますか?
未発送のまま注文日から60日経過すると自動キャンセルされます。
まとめ|PAY IDあと払いは便利だがショップ側もルールを理解しておこう
PAY IDあと払いは、購入者が代金を翌月まとめて支払ったり、3回に分けて支払ったりできる便利な決済方法です。
購入者にとっては支払いの選択肢が増え、ショップにとっても購入ハードルを下げるきっかけになります。
一方で、与信審査・利用上限・未発送60日で自動キャンセル・発送済み注文のキャンセル手続きなど、通常の決済方法とは異なるルールがあります。
ショップ側も仕組みを理解したうえで運用しましょう。
BASEを運営している方はこちらの記事もおすすめです
BASEで注文後に住所・メールアドレスを変更する方法|購入者情報の修正とショップ側の対応 「BASEで注文したあとに住所を間違えた」「メールアドレスを入力ミスしてしまった」と困っている方も多いのではないでしょうか。 先に[…]
BASEの料金・手数料を徹底比較|スタンダードとグロースはどっちがお得? 「BASEは無料で使えるって聞いたけれど、本当に費用はかからない?」「売上が増えてきたらグロースプランへ変えた方がいい?」と迷っている方も多いのではない[…]
BASEで配送日時指定を設定する方法|注文後の変更・できない場合まで解説 「BASEで購入者に配送日時を選んでもらいたい」「注文後に配送日や時間を変更してほしいと言われたけれど、どう対応すればいい?」と迷うショップオーナーも多[…]
BASEの送料設定完全ガイド|送料の決め方・複数購入・地域別・サイズ別まで解説 「BASEの送料って、いくらに設定すればいいの?」「複数の商品を買われたとき、送料が二重にならない?」と迷っている方も多いのではないでしょうか。 […]
「BASEを運営しているけれど、決済・送料・商品ページなど、どこを改善すれば売上につながるのか分からない」という場合は、ショップ全体を一度確認してみるのもおすすめです。
完全無料・入力約3分 あなたのショップ、本来もっと売れるかもしれません。 EC売上診断で、商品ページ・SEO・AI検索・購入導線をチェック。 […]