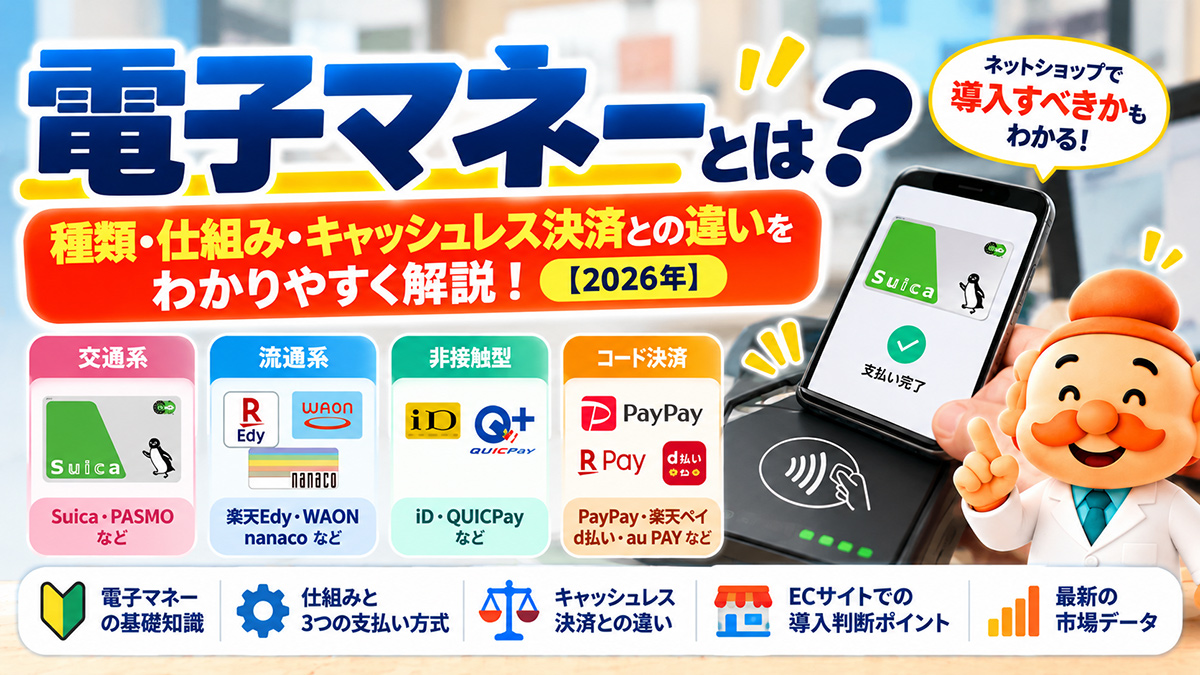
電子マネーとは、現金そのものを受け渡すのではなく、電子的に記録された価値や決済情報を使って商品・サービスの代金を支払う仕組みです。Suica、PASMO、楽天Edy、WAON、nanaco、iD、QUICPayなどが代表例として挙げられます。
一方で、「SuicaとPayPayはどちらも電子マネー?」「iDやQUICPayは後払いなのに電子マネー?」「キャッシュレス決済とは何が違う?」など、決済方法の分類は少し分かりにくくなっています。
日本銀行では、電子マネーを一般に利用前にチャージを行うプリペイド方式の電子的な決済手段として説明しています。一方、実際の決済サービスではQUICPayのように、ポストペイ・プリペイド・デビットの複数方式に対応しながら「電子マネー」と呼ばれているサービスもあります。
この記事では、電子マネーとは何か、仕組みや種類、キャッシュレス決済・QRコード決済・クレジットカードとの違い、メリット・デメリット、さらにECサイトで電子マネー決済を導入する必要があるのかまで2026年版でわかりやすく解説します。
- 電子マネーとは何か
- 電子マネーの仕組み
- キャッシュレス決済との違い
- QR・コード決済との違い
- クレジットカードとの違い
- プリペイド・ポストペイ・デビットの違い
- 代表的な電子マネーの種類
- 電子マネーのメリット・デメリット
- ECサイトで導入する際の判断ポイント
- 1 電子マネーとは?
- 2 電子マネーには狭い意味と広い意味がある
- 3 電子マネーの仕組み
- 4 電子マネーとキャッシュレス決済の違い
- 5 電子マネーとQR・コード決済の違い
- 6 電子マネーとクレジットカードの違い
- 7 電子マネーの支払い方式は主に3種類
- 8 主な電子マネーの種類
- 9 au WALLETは現在どうなった?
- 10 電子マネーのメリット
- 11 電子マネーのデメリット
- 12 店舗が電子マネーを導入するメリット
- 13 店舗が電子マネーを導入するデメリット
- 14 ECサイトでも電子マネー決済は必要?
- 15 ECで決済方法を増やすメリット
- 16 決済方法を増やしすぎるデメリット
- 17 ECサイトで決済方法を選ぶ7つのポイント
- 18 2025年のキャッシュレス決済比率は58.0%
- 19 電子マネーとスマホ決済は同じ?
- 20 Apple Pay・Google Payは電子マネー?
- 21 電子マネーを導入すればECのCVRは上がる?
- 22 電子マネーについてよくある質問
- 23 まとめ|電子マネーはキャッシュレス決済の一つ。ECでは「顧客が使うか」で判断する
電子マネーとは?
電子マネーとは、現金そのものを受け渡すのではなく、電子的に記録された価値や決済情報を利用して商品・サービスの代金を支払う仕組みです。
代表的な例として、Suica、PASMO、楽天Edy、WAON、nanaco、iD、QUICPayなどがあります。
ただし、すべての電子マネーが同じ仕組みではありません。Suicaや楽天Edyのように、あらかじめ残高をチャージして利用するサービスもあれば、QUICPayのようにクレジットカード、デビットカード、プリペイドカードなどを支払元として利用できるサービスもあります。
そのため、「電子マネー=必ず事前チャージする決済」だけで理解すると、現在のサービスとの違いで混乱することがあります。
電子マネーには狭い意味と広い意味がある
電子マネーという言葉を理解するうえで知っておきたいのが、使われる場面によって指している範囲が少し異なることです。
日本銀行では、電子マネーについて一般に利用前にチャージするプリペイド方式の電子的な決済手段として説明しています。Suicaや楽天Edyなどが分かりやすい例です。
一方、一般消費者向けの決済サービスでは、iDやQUICPayなどの非接触型決済も電子マネーと呼ばれています。
| 考え方 | 意味 |
|---|---|
| 狭い意味の電子マネー | あらかじめ金額をチャージして利用する電子的な支払手段 |
| 広い意味の電子マネー | ICカードやスマートフォンなどを利用する非接触型決済を含む呼び方 |
「電子マネー」という名称だけで支払いタイミングを判断せず、実際にプリペイド・ポストペイ・デビットのどの方式なのかを確認することが大切です。
電子マネーの仕組み
プリペイド型電子マネーを例にすると、基本的な仕組みはシンプルです。
まず利用者が現金や銀行口座、クレジットカードなどから電子マネーへ残高をチャージします。その残高がICカードやスマートフォン、サーバーなどに電子的な価値として記録され、買い物をしたときに支払額が残高から差し引かれます。
例えば10,000円をチャージした状態で1,500円の商品を購入すれば、利用後の残高は8,500円になります。
プリペイド型の電子マネーなど、事前に対価を受け取って発行され、商品・サービスの支払いに利用できるものは、資金決済法上の「前払式支払手段」に該当する場合があります。
電子マネーとキャッシュレス決済の違い
電子マネーとキャッシュレス決済は同じ意味ではありません。
キャッシュレス決済は、現金を使用しない決済全体を表す大きな概念で、その中の一つに電子マネーがあります。
分かりやすく整理すると、次のような関係です。
| キャッシュレス決済 | 代表的な決済 |
|---|---|
| クレジットカード | Visa・Mastercard・JCBなど |
| デビットカード | 銀行口座から即時引き落とし |
| 電子マネー | Suica・楽天Edy・WAONなど |
| QR・コード決済 | PayPay・楽天ペイ・d払い・au PAYなど |
経済産業省のキャッシュレス決済統計でも、クレジットカード、デビットカード、電子マネー、コード決済は別々のカテゴリーとして集計されています。
つまり、「キャッシュレス決済を導入する」と「電子マネーを導入する」は同じ意味ではありません。
電子マネーとQR・コード決済の違い
電子マネーと混同されやすいのが、PayPayなどのQR・コード決済です。
電子マネーでは、ICカードやスマートフォンなどを決済端末へかざして支払う方式が代表的です。
一方、QR・コード決済では、利用者のスマートフォンに表示したコードを店舗側が読み取ったり、店舗側のQRコードを利用者が読み取ったりして支払います。
| 分類 | 代表例 | 主な操作 |
|---|---|---|
| 電子マネー | Suica・楽天Edy・WAON・nanacoなど | カードやスマホをかざす |
| QR・コード決済 | PayPay・楽天ペイ・d払い・au PAYなど | QR・バーコードを表示・読み取り |
ただし、1つのスマートフォンアプリで複数の決済方式を利用できる場合があります。そのため「何のアプリを使っているか」ではなく、実際にどの決済方式で支払っているのかを見ると理解しやすくなります。
電子マネーとクレジットカードの違い
電子マネーとクレジットカードの大きな違いの一つが、支払いのタイミングです。
一般的なクレジットカードは、商品購入時にはカード会社が代金を立て替え、利用者は後日まとめて支払います。一方、代表的なプリペイド型電子マネーでは、あらかじめチャージした残高から支払います。
| 項目 | プリペイド型電子マネー | クレジットカード |
|---|---|---|
| 支払い | 前払い | 後払い |
| 利用可能額 | 基本的にチャージ残高内 | 利用可能枠内 |
| 主な操作 | カード・スマホをかざす | タッチ・IC・オンライン入力など |
| 審査 | 原則不要のものが多い | カード発行時に審査 |
| 支出管理 | 残高を決めて管理しやすい | 後日請求される |
ただしQUICPayなど、クレジットカードを支払元として利用する電子マネーもあります。そのため、電子マネーとクレジットカードを完全に別々の仕組みとして考えるのではなく、サービスごとの支払元を確認しましょう。
電子マネーの支払い方式は主に3種類
広い意味での電子マネーや非接触型決済は、支払いタイミングによって主にプリペイド・ポストペイ・デビットの3種類に整理できます。
プリペイド型(前払い)
利用する前に残高をチャージする方式です。代表的なものとして、Suica、PASMO、楽天Edy、WAON、nanacoなどがあります。
チャージした金額の範囲内で利用するため、使いすぎを防ぎやすく、支出を管理しやすい点が特徴です。
ポストペイ型(後払い)
利用時には残高をチャージせず、後日クレジットカードなどから支払う方式です。
QUICPayをクレジットカードに設定して利用するケースなどが該当します。チャージの手間がなく、クレジットカードを取り出さずに素早く支払える点がメリットです。
デビット型(即時払い)
決済とほぼ同時に銀行口座などから代金が引き落とされる方式です。
対応する非接触決済にデビットカードを設定して利用するケースがあります。口座残高の範囲で利用できるため、後払いを避けたい人にも利用しやすい方式です。
主な電子マネーの種類
電子マネーは、利用される場所や提供する事業者によっても分類できます。
| 種類 | 代表例 | 主な特徴 |
|---|---|---|
| 交通系 | Suica・PASMOなど | 交通利用+店舗での買い物 |
| 流通系 | 楽天Edy・WAON・nanacoなど | 小売店・加盟店で利用 |
| 非接触型 | iD・QUICPayなど | カードやスマートフォンをかざして決済 |
Suica・PASMOなどの交通系電子マネー
SuicaやPASMOなどは、もともと鉄道やバスなどの交通利用を便利にするICカードとして普及しましたが、現在はコンビニ、飲食店、自動販売機などさまざまな場所で決済できます。
事前に残高をチャージして利用する仕組みが基本で、カード型だけでなくスマートフォンで利用できるサービスも普及しています。
楽天Edy・WAON・nanacoなどの流通系電子マネー
小売・流通企業などが提供している電子マネーです。スーパー、コンビニ、ショッピング施設などを中心に利用できます。
普段利用する店舗やポイントサービスとの相性によって、使い分けているユーザーも多いでしょう。
iD・QUICPayなどの非接触型決済
スマートフォンやカードを決済端末へかざして支払うサービスです。
サービスや登録するカードによって、クレジットカードによる後払い、デビットによる即時払い、プリペイド残高からの支払いなど、決済方式が異なる場合があります。
au WALLETは現在どうなった?
古い電子マネーの記事では「au WALLET」という名称を見かけることがありますが、現在はサービス名称や構成が変更されています。
プリペイドカードについては「au PAY プリペイドカード」として提供されており、au PAY残高へ事前にチャージした金額の範囲で買い物に利用できます。
また「au PAY」にはコード支払いなどのサービスもあるため、古いサービス名称をそのまま現在の電子マネー一覧として扱わないよう注意しましょう。
電子マネーのメリット
支払いが速い
電子マネーの大きなメリットは、支払いがスムーズなことです。現金のように小銭を数えたり、お釣りを受け取ったりする必要がなく、カードやスマートフォンを端末へかざすだけで決済できるサービスがあります。
特にコンビニや駅など、短時間で会計したい場所と相性があります。
現金を持ち歩く量を減らせる
電子マネーへあらかじめチャージしておけば、日常の少額決済を現金なしで済ませやすくなります。財布から小銭を出す機会を減らせることもメリットです。
支出を管理しやすい
プリペイド型では基本的にチャージした残高の範囲で利用するため、「今月は5,000円だけチャージする」といった管理ができます。
クレジットカードの使いすぎが気になる人にも利用しやすい方法です。
ポイントが貯まる場合がある
利用する電子マネーや登録内容によって、決済やチャージなどでポイントを獲得できる場合があります。
ポイント還元率や対象条件はサービスによって異なり、変更されることもあるため、利用時には最新条件を確認しましょう。
電子マネーのデメリット
利用できる店舗が限られる
すべての店舗で同じ電子マネーを利用できるわけではありません。「Suicaは使えるが楽天Edyは使えない」といった場合もあるため、利用前に対応ブランドを確認する必要があります。
プリペイド型はチャージが必要
残高不足になると支払えないため、事前にチャージする必要があります。オートチャージなどで手間を減らせるサービスもありますが、利用条件はサービスによって異なります。
残高を簡単に現金へ戻せない場合がある
プリペイド型電子マネーでは、一度チャージした残高を自由に現金へ戻せない場合があります。払戻しの可否や条件はサービスによって異なるため、利用規約などを確認しましょう。
紛失時の扱いがサービスによって異なる
無記名式のカードなどでは、紛失すると残高を取り戻せない場合があります。スマートフォン型や記名式の場合でも、紛失時の停止・再発行条件を事前に確認しておくと安心です。
店舗が電子マネーを導入するメリット
店舗側にも電子マネーを導入するメリットがあります。
一つは会計時間を短縮しやすいことです。現金を受け渡す必要がないため、レジ業務を効率化できる可能性があります。
また、普段から特定の電子マネーを利用しているユーザーにとって、「いつも使っている決済方法に対応している店舗」は選びやすくなります。
現金以外の決済手段を増やすことで、支払い方法が理由となる購入・来店離脱を減らせる可能性があります。
店舗が電子マネーを導入するデメリット
一方、電子マネーの導入にはコストや管理負担もあります。
- 決済手数料
- 決済端末費用
- 入金サイクルの管理
- 返金対応
- 決済ブランドごとの運用
すべての電子マネーへ対応すればよいわけではありません。顧客層や店舗立地、客単価、実際に利用されている決済方法を確認して導入することが重要です。
ECサイトでも電子マネー決済は必要?
ここはネットショップ運営者にとって特に重要なポイントです。
実店舗では「端末へかざす」という電子マネーの利便性が大きなメリットですが、ECサイトでは対面店舗とは決済環境が異なります。
ECでは、クレジットカード、デビットカード、コード・ウォレット決済、コンビニ決済、銀行振込、後払いなど、多数の決済手段があります。
そのため、実店舗で人気のある電子マネーだから、自社ECでも必ず導入すべきとは限りません。
また、実店舗で利用できる電子マネーブランドが、そのまま同じ方法でECサイトでも利用できるとは限りません。オンライン決済への対応状況は、ECカート、決済代行会社、各決済サービスによって異なります。
実店舗で対応しているブランド数だけを見て、ECにも同じ電子マネーを導入できると考えず、オンラインで利用可能な決済方式と接続条件を確認しましょう。
ECで決済方法を増やすメリット
購入直前のユーザーが、「クレジットカードを使いたくない」「普段使っている決済サービスがない」「後払いを使いたい」といった理由で離脱する場合があります。
こうしたユーザーが多い場合は、決済方法を増やすことでカゴ落ちを減らせる可能性があります。
特に自社ECへのアクセスは十分あるのに、チェックアウト付近で離脱が多い場合は、商品ページだけではなく決済方法も確認したいポイントです。
LPや購入導線の改善については、以下の記事でも詳しく解説しています。
決済方法を増やしすぎるデメリット
一方で、決済方法は多ければ多いほどよいとは限りません。
決済手段を増やせば、契約管理、決済手数料、返金処理、入金確認、経理処理、問い合わせ対応、受注管理システムとの連携などが複雑になる場合があります。
月に数件しか利用されない決済手段を維持するために、管理コストが増えているケースも考えられます。
ECでは、「導入できる決済」ではなく「顧客に使われる決済」を選ぶことが重要です。
ECサイトで決済方法を選ぶ7つのポイント
電子マネーを含め、新しい決済方法をECへ導入するときは、次の7つを確認しましょう。
1.顧客層
年齢層や生活スタイルによって、普段利用されている決済方法は異なります。自社の主要顧客がどの決済を利用しているのかを確認しましょう。
2.実際の要望
問い合わせ、購入者アンケート、カスタマーサポートなどで、特定の決済方法を求める声があるか確認します。
3.決済手数料
売上に対して何%の決済手数料が発生するのか確認します。利用件数が増えるほど、手数料の違いが利益へ影響する場合があります。
4.月額費用・初期費用
決済手数料だけでなく、固定費や導入時の初期費用も確認します。
5.入金サイクル
売上がいつ入金されるかは、EC事業のキャッシュフローにも影響します。売上規模が大きいほど重要な確認項目です。
6.返金・キャンセル方法
返品やキャンセルの多い商材では、返金処理のしやすさも重要です。管理画面から返金できるか、手数料はどう扱われるかなどを確認します。
7.ECカート・受注管理との連携
決済自体を導入できても、受注データや入金情報を手作業で処理する必要があると運営負担が増えます。
決済導入費用だけではなく、受注処理・経理・返金まで含めた運用コストで判断することが大切です。
2025年のキャッシュレス決済比率は58.0%
日本のキャッシュレス決済は拡大を続けています。
経済産業省によると、2025年のキャッシュレス決済比率は58.0%、決済額は162.7兆円でした。
| 決済方法 | キャッシュレス決済額に占める割合 | 決済額 |
|---|---|---|
| クレジットカード | 82.7% | 134.6兆円 |
| デビットカード | 3.4% | 5.5兆円 |
| 電子マネー | 3.7% | 6.0兆円 |
| コード決済 | 10.2% | 16.6兆円 |
この数字からも分かるように、電子マネーはキャッシュレス決済の重要な一部ですが、キャッシュレス決済全体を意味するものではありません。
また2025年には、コード決済の決済額が16.6兆円となり、電子マネーの6.0兆円を上回っています。そのため2026年に店舗やECの決済方法を考える際は、電子マネーだけを見るのではなく、クレジットカードやコード決済などを含めたキャッシュレス決済全体で考えることが重要です。
電子マネーとスマホ決済は同じ?
必ずしも同じではありません。
スマホ決済とは、スマートフォンを利用して支払う方法を幅広く表す言葉です。
例えば、スマートフォンに設定したSuica、スマートフォンで利用するQUICPay、PayPayのQR・コード決済はいずれもスマートフォンを使って支払いますが、決済方式は同じではありません。
スマホ決済=使う端末による分類、電子マネー・コード決済=決済方式による分類と考えると分かりやすいでしょう。
Apple Pay・Google Payは電子マネー?
Apple PayやGoogle Payは、それ自体をSuicaや楽天Edyと同じ一つの電子マネーとして考えるより、複数のカードや対応する決済サービスをスマートフォンで利用するための仕組みとして理解すると分かりやすくなります。
例えばスマートフォンにSuicaや対応カードを設定し、それぞれの決済方式を利用して支払います。
利用者から見ると「スマートフォンをかざす」という操作は同じでも、裏側で使われている決済方法は異なる場合があります。
電子マネーを導入すればECのCVRは上がる?
必ず上がるわけではありません。
希望する決済方法がないことによってユーザーが購入を諦めている場合は、決済手段を追加することでCVRが改善する可能性があります。
しかしECサイトのCVRには、商品価格、送料、ページの使いやすさ、信頼性、入力フォーム、配送日数、返品条件など多くの要因が影響します。
電子マネーや新しい決済方法を追加する前に、チェックアウトで本当に「支払い方法」が原因となって離脱しているのか確認しましょう。
決済方法の追加は、LPO・EFO・カゴ落ち対策など、購入導線全体の改善の一つとして考えるのが適切です。
電子マネーについてよくある質問
電子マネーとは何ですか?
一般には、電子的に記録された価値や決済情報を使って商品・サービスの代金を支払う仕組みを指します。プリペイド型のほか、広い意味ではポストペイ型などの非接触決済も電子マネーと呼ばれる場合があります。
電子マネーにはどんな種類がありますか?
代表的なものとして、Suica・PASMOなどの交通系、楽天Edy・WAON・nanacoなどの流通系、iD・QUICPayなどの非接触型決済があります。
PayPayは電子マネーですか?
一般的なキャッシュレス決済の分類では、PayPayは主にQR・コード決済として整理されます。電子マネーとコード決済は別の決済カテゴリーとして考えると分かりやすいでしょう。
電子マネーとキャッシュレス決済は同じですか?
同じではありません。キャッシュレス決済という大きな分類の中に、クレジットカード、デビットカード、電子マネー、コード決済などがあります。
電子マネーはすべて前払いですか?
一般的な電子マネーはプリペイド方式として説明されることが多いですが、実際にはQUICPayなど、後払い・即時払い・プリペイドなど複数の支払方法に対応しながら電子マネーと呼ばれているサービスもあります。
Suicaは電子マネーですか?
はい。Suicaはチャージした残高を鉄道利用や買い物などに利用できる電子マネーです。
楽天Edyは電子マネーですか?
はい。楽天Edyは事前にチャージした残高を利用して支払うプリペイド型電子マネーです。
QUICPayは電子マネーですか?
QUICPayでは電子マネーとして案内されており、対応するクレジットカード、デビットカード、プリペイドカードなどを支払元として利用できます。
ネットショップにも電子マネー決済を導入できますか?
利用できる決済方法は、ECカート、決済代行会社、各決済サービスによって異なります。実店舗で利用できる電子マネーが、そのままオンラインでも利用できるとは限りません。
電子マネーを増やせばECの売上は上がりますか?
必ずしも増えるとは限りません。希望する決済方法がないことによる離脱が多ければ効果が期待できますが、利用されない決済を増やすだけでは手数料や管理コストが増える可能性があります。
まとめ|電子マネーはキャッシュレス決済の一つ。ECでは「顧客が使うか」で判断する
電子マネーとは、現金を直接受け渡すことなく、電子的な情報を利用して商品・サービスの代金を支払う決済方法です。
一般的にはプリペイド方式の電子的な決済手段として説明されますが、実際にはQUICPayなど、後払い・即時払い・プリペイドに対応しながら電子マネーと呼ばれるサービスもあります。
そのため電子マネーを理解するときは、プリペイドなのか、ポストペイなのか、デビットなのかという支払いタイミングまで確認すると分かりやすくなります。
また、キャッシュレス決済の中にはクレジットカード、デビットカード、電子マネー、QR・コード決済などがあり、電子マネーはその一つです。
日本のキャッシュレス決済比率は2025年に58.0%まで拡大しており、決済方法の多様化はEC事業者にとっても重要なテーマになっています。
ただし、ネットショップでは対応する決済方法を増やせば増やすほど売れるわけではありません。
決済手数料、導入費用、入金サイクル、返金処理、ECカートや受注管理システムとの連携まで考慮し、「導入できる決済」ではなく「自社の顧客が実際に使う決済」を選ぶことが重要です。
電子マネーについて知ること自体を目的にするのではなく、EC運営では購入者が支払いで迷わず、運営側にも無理のない決済環境を作ることが最終的な目的です。